Las responsabilidades fiscales tras vender un coche dependen de quién vende, quién compra y de si la operación genera una ganancia patrimonial. En una compraventa entre particulares, el comprador asume el impuesto correspondiente a la transmisión, mientras que el vendedor debe revisar el IVTM y comprobar si la venta tiene efectos en su IRPF. No todas las ventas generan una obligación fiscal adicional para quien entrega el vehículo.
Las responsabilidades fiscales tras vender un coche son el conjunto de obligaciones tributarias vinculadas a la transmisión. También importa quién figuraba como titular al inicio del año y si la venta se realiza como particular o dentro de una actividad económica.
Qué obligaciones y responsabilidades fiscales tras vender coche pueden surgir
Cuando un particular vende un vehículo usado a otro particular, el impuesto sobre la transmisión corresponde al comprador. La Agencia Tributaria distingue estas operaciones de las realizadas por empresarios o profesionales: entre particulares se aplica, con carácter general, el Impuesto sobre Transmisiones Patrimoniales, mientras que las operaciones empresariales siguen las reglas del IVA.
Por tanto, las responsabilidades fiscales tras vender coche no recaen todas sobre quien transmite el vehículo. El vendedor debe conservar la documentación, comprobar su situación respecto al IVTM y valorar si existe una ganancia patrimonial que deba incluirse en la renta.
Si la venta se realiza dentro de una actividad empresarial o profesional, el tratamiento cambia. La condición del transmitente y la naturaleza de la operación determinan qué impuesto resulta aplicable.
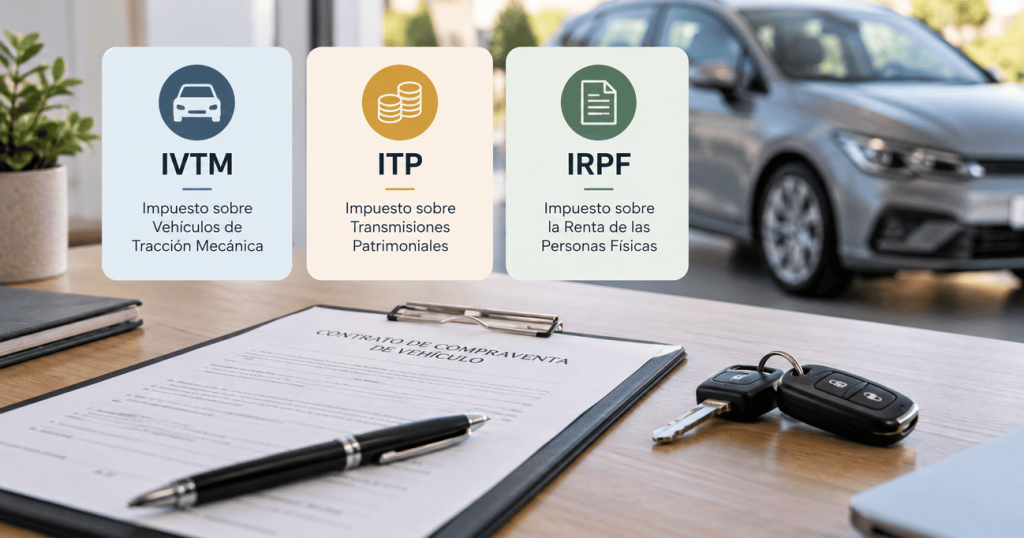
Quién paga el impuesto de circulación
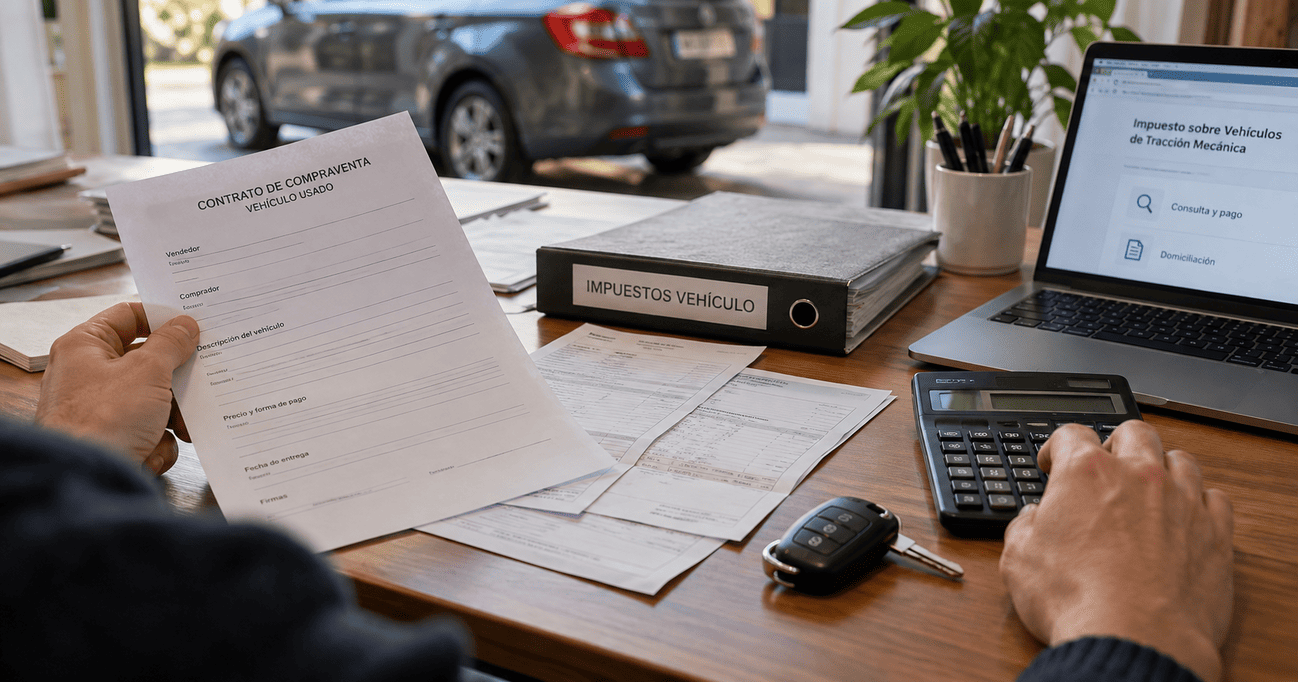
El Impuesto sobre Vehículos de Tracción Mecánica, conocido como IVTM, se devenga al comienzo del periodo impositivo. La normativa establece que el periodo coincide, con carácter general, con el año natural y que el impuesto se devenga el primer día de ese periodo.
Esto significa que el IVTM tras vender suele corresponder a quien figuraba como titular del vehículo al comienzo del año. Una venta posterior no provoca por sí sola un reparto automático entre vendedor y comprador. El prorrateo legal se reserva a determinados supuestos, como la primera adquisición o la baja definitiva.
La gestión corresponde al ayuntamiento del domicilio que conste en el permiso de circulación. Si después de la venta aparecen incidencias, conviene comprobar que la transmisión y el cambio de titularidad se hayan reflejado correctamente.
Hay que declarar la venta en la renta
Vender un coche no obliga siempre a declarar una ganancia. Para que exista una ganancia patrimonial, el valor de transmisión debe superar fiscalmente el valor de adquisición conforme a las reglas del IRPF. Si se produce, debe incluirse en la declaración correspondiente.
En cambio, vender un coche usado por menos de lo que costó no genera necesariamente una pérdida patrimonial deducible. La Agencia Tributaria considera que la pérdida de valor derivada del uso normal del vehículo es una pérdida debida al consumo y no se computa como pérdida fiscal.
Por eso, declarar la venta de un coche depende del resultado real de la operación. Si existe una ganancia, debe analizarse su inclusión en el IRPF; si únicamente existe depreciación por uso, no se convierte automáticamente en una pérdida compensable.
La información sobre estas cuestiones puede consultarse directamente en la Agencia Tributaria, donde se recogen los criterios aplicables a ganancias patrimoniales y transmisiones.
Cómo evitar problemas con Hacienda
La primera medida es conservar el contrato de compraventa o la factura. Ese documento permite acreditar la fecha de transmisión, la identidad de las partes y las condiciones esenciales de la operación. También conviene conservar justificantes relacionados con el pago y los trámites posteriores.
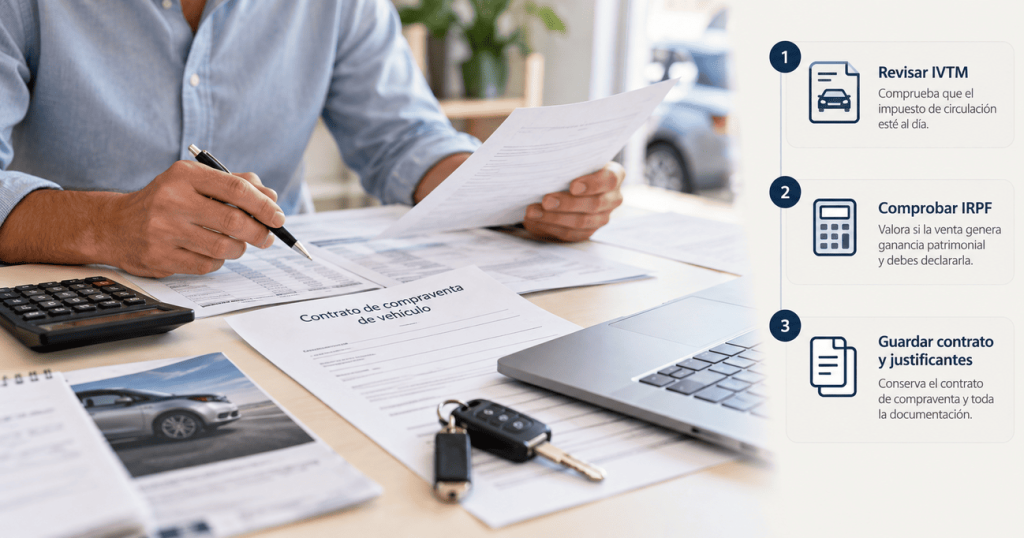
Otra precaución consiste en comprobar quién debe asumir cada tributo. El comprador particular soporta el impuesto sobre la transmisión, mientras que el vendedor debe revisar los posibles efectos en IRPF y su situación respecto al IVTM.
También conviene verificar que la titularidad administrativa se haya actualizado. Aunque el cambio de titularidad no sustituye las obligaciones fiscales, ayuda a evitar que futuras comunicaciones sigan vinculándose al antiguo propietario.
En Euro Cars Export puede encontrarse información sobre la venta y gestión de vehículos en distintas situaciones. Documentar correctamente la operación facilita cumplir las responsabilidades fiscales tras vender coche y acreditar cuándo dejó de pertenecer al anterior titular.
FAQ
No. En una compraventa entre particulares, el obligado al pago es, con carácter general, el comprador. La situación es distinta si la transmisión forma parte de una actividad empresarial o profesional.
Con carácter general, responde quien figuraba como titular al inicio del periodo impositivo. La venta posterior no genera automáticamente un reparto proporcional entre comprador y vendedor.
No. Depende de si se produce una ganancia patrimonial fiscalmente computable. La depreciación normal por uso no se considera una pérdida patrimonial deducible.
Conviene guardar contrato o factura, justificantes de pago y documentación relacionada con la transferencia. Estos documentos permiten acreditar la fecha y las condiciones de la operación.
Hay que comprobar quién asume cada impuesto, revisar si existe ganancia patrimonial y conservar la documentación. Cumplir correctamente las responsabilidades fiscales tras vender coche exige separar las obligaciones del comprador de las que corresponden al vendedor.