El valor venal de un coche es una referencia utilizada para estimar cuánto valía un vehículo usado justo antes de producirse un siniestro o en una fecha concreta. No equivale necesariamente al precio pagado por el automóvil ni al coste de comprar otro igual. Su cálculo tiene en cuenta la antigüedad, las características y el estado del vehículo, además de las referencias aplicables en cada caso.
En términos generales, el valor venal expresa el valor que tendría el coche como bien usado en el momento considerado. Es una valoración vinculada al vehículo concreto y no debe confundirse con el valor de nuevo, el valor de reposición o el precio anunciado de venta.
Qué es el valor venal
Para entender qué es el valor venal conviene partir de una idea sencilla: representa una estimación del valor del automóvil inmediatamente antes del hecho que obliga a valorarlo, por ejemplo un siniestro. El método concreto puede variar según el contexto y las condiciones del seguro.
El valor venal aparece con frecuencia en el ámbito de los seguros de automóvil, especialmente cuando se analiza una indemnización tras un daño importante. El concepto de seguro de automóvil engloba coberturas y condiciones contractuales diferentes. Para saber cómo se aplica el valor venal en el seguro debe revisarse la póliza concreta.
También puede utilizarse como referencia al analizar la situación económica de un vehículo usado. Sin embargo, una tasación comercial puede incorporar factores de mercado que no coincidan exactamente con el valor venal empleado por una aseguradora.
Cómo se calcula
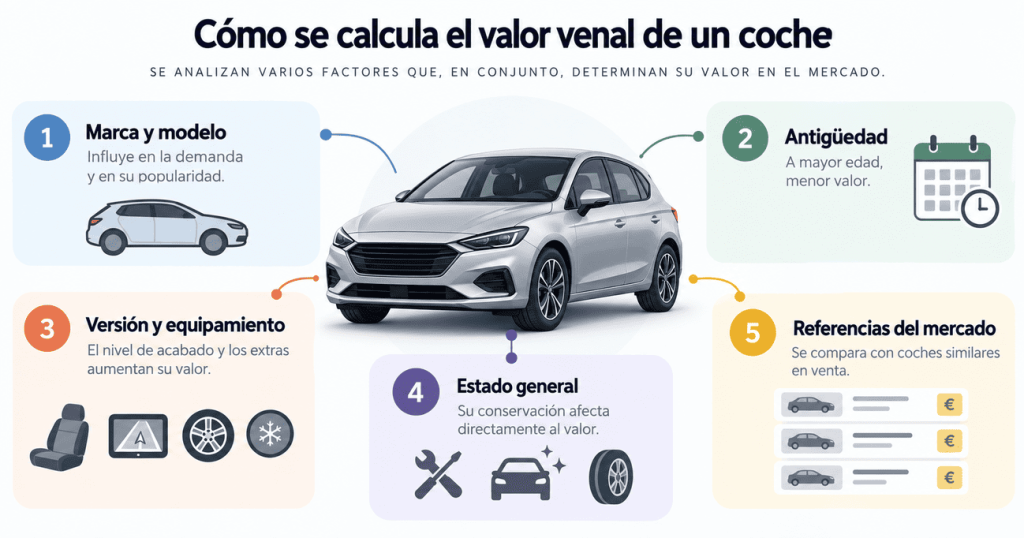
El valor venal de un coche se calcula a partir de datos objetivos como marca, modelo, versión, motorización, antigüedad y equipamiento. La valoración debe corresponder al vehículo real y no a otra versión con especificaciones diferentes.
La depreciación asociada al paso del tiempo suele tener un peso relevante, aunque pueden considerarse también el estado de conservación y otras referencias profesionales. El objetivo es aproximarse al valor del vehículo en el momento inmediatamente anterior al hecho que motiva la valoración.
En una valoración comercial también puede estudiarse el mercado de vehículos comparables. Si el objetivo es valorar tu coche para una posible venta, Euro Cars Export puede partir de los datos, el estado y la documentación del vehículo. Una tasación de compraventa y el valor venal de una aseguradora tienen finalidades distintas y no tienen por qué coincidir.
En qué se diferencia del precio de compra
El precio de compra es la cantidad abonada por el vehículo en una operación concreta. El valor venal, en cambio, es una estimación posterior vinculada a su condición de vehículo usado. El paso del tiempo, el uso y la evolución del mercado hacen que ambos conceptos sean diferentes.
Tampoco debe confundirse con el precio anunciado en portales de segunda mano. Un anuncio refleja una cantidad solicitada por el vendedor, pero no acredita el importe final de una operación. El valor venal utiliza criterios de valoración y no depende únicamente de precios publicados.
Otro concepto distinto es el valor de reposición, relacionado con el coste de adquirir un vehículo de características semejantes. Valor venal e indemnización deben interpretarse conforme a la póliza y a la valoración del siniestro.
Para qué se usa el valor venal en el seguro y la indemnización
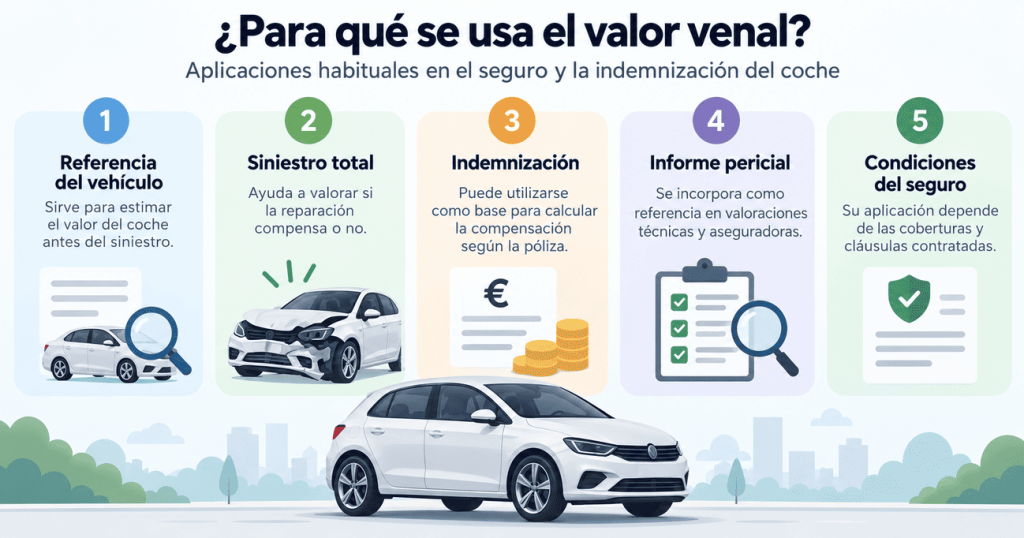
El valor venal en el seguro puede utilizarse cuando es necesario establecer una referencia económica para un vehículo que ha sufrido daños importantes, robo u otra circunstancia cubierta. Su aplicación concreta depende de las condiciones generales y particulares de la póliza.
En determinados siniestros, la aseguradora puede comparar el coste de reparación con la valoración económica del vehículo para aplicar las coberturas contratadas. La existencia de un valor venal no significa por sí sola que la indemnización final vaya a coincidir exactamente con esa cantidad.
Por ello, al hablar de valor venal e indemnización conviene separar la valoración del coche de la cantidad finalmente reconocida. Pueden intervenir límites, franquicias o mejoras previstas en el contrato. La póliza es la referencia para saber qué criterio se aplica en cada caso.
FAQ
No necesariamente. Pueden aproximarse en algunos casos, pero responden a métodos y finalidades que pueden ser diferentes.
No. El precio de venta depende de la demanda, el estado del vehículo, la negociación y las condiciones del mercado.
La valoración puede realizarse mediante criterios y referencias utilizados en el ámbito asegurador y pericial. La póliza debe revisarse para conocer cómo se define y aplica este concepto.
Sí. Versión, antigüedad, equipamiento, estado y otras características pueden diferir. Dos vehículos similares no tienen por qué recibir exactamente la misma valoración.
Comprender el valor venal de un coche ayuda a interpretar una tasación, una póliza o una posible indemnización sin confundir conceptos distintos. Su utilidad está en ofrecer una referencia sobre el valor del vehículo en un momento concreto, mientras que el precio de venta, el valor de reposición y la indemnización pueden responder a criterios diferentes.